
【一言要約】面倒なのは最初の30分だけ。20万円の生活防衛資金を銀行間で自動大激走させ、一生モノの「完全自動・現金回収マシン」を爆誕させる設計図。
「銀行にお金を預けても金利が低くて意味がない」「毎月コツコツ手動でお金を動かすポイ活はめんどくさい……」そう思って、生活防衛資金を大手銀行の普通預金口座に眠らせたままにしていませんか?それはインフレを考慮すると、実質的に毎日「大損」しているのと同じです。
本記事では、一度設定すればあなたが寝ている間も仕事をしている間も、完全に自動で銀行間をお金が駆け巡り、各行の無料枠とポイントプログラムをしゃぶり尽くして毎月2,050円(年間24,600円、ノーリスクで年利換算10.2%)を叩き出す「全自動銀行グルグル最強ルート」の設計図を公開します。
複雑に見えるパズルですが、指定された日付と金額をスマホでそのままハメ込むだけで完成します。会社員のマネーハック最終結論を、今すぐ手に入れましょう!
そもそも銀行ポイ活(自動化・グルグル)とは?ポイントが貯まる仕組み(怪しさを払拭)
銀行ポイ活?お金を自動でぐるぐる回すだけで毎月現金やポイントが湧き出てくるなんて、ぶっちゃけ怪しすぎません?どうせ怪しい情報商材か何かの罠ですよ……。
おいおい、ビビりすぎだぜ刹那!これはネット銀行が公式に提供している「定額自動振込」と「定額自動入金」っていう100%合法なインフラシステムを組み合わせた、最高にスマートなマネーハック術だぜ!
ふむ、刹那が「裏があるのでは」と疑う気持ちも分かるじゃな。しかし、これは各銀行が顧客や預金口座の稼働率(アクティブユーザー数)を増やしたいために、正当なビジネスモデルとして予算を投じているポイント還元プログラムシステムなのじゃよ。ルールを正しく理解すれば、一切怪しいものではないぞ。
ネット銀行が「他行からの振込」でポイントを配る理由
なぜ銀行にお金を移動させるだけで、私たちはポイントや現金をもらえるのでしょうか?その理由は、ネット銀行間の「激しいシェア争い」と「手数料ビジネス」の仕組みにあります。
私たちがネット銀行の口座を使い、他行から振込を受けたり(被振込)、クレジットカードの引き落とし(口座振替)を行ったりすると、その銀行のシステムが稼働します。銀行側としては、眠っている幽霊口座よりも、日常的に資金が動く「メイン口座」として自社を使ってほしいのです。
そのため、ユーザーに「他行から毎月お金を振り込んでくれたら特典をあげます」というキャンペーンや常設プログラムを用意しています。この仕組みを客観的に整理したデータが以下の通りです。
| 銀行側のメリット | ユーザー側のメリット | 安全性の根拠 |
|---|---|---|
| 自社の口座を継続的に利用(アクティブ化)してもらえる。 | 一度システムを設定するだけで、毎月自動的にポイントや現金が貯まる。 | 住信SBIネット銀行や三井住友銀行など、東証上場・メガバンクグループが公式に運営。 |
| 他行からの資金流入により、実質的な預金残高や決済データを確保できる。 | 振込手数料の「無料枠」の範囲内で動かすため、1円の手数料(コスト)もかからない。 | 金融庁の監督下にある公的な銀行インフラをそのまま利用するため、ノーリスク。 |
つまり、私たちは怪しい裏技を使っているのではなく、「銀行が用意した正規のルールに従って、自動化設定という初期作業を行った報酬」を堂々と受け取っているだけなのです。
銀行ポイ活の基本的な稼ぎ方・メリット
仕組みは安全だって分かりましたけど、銀行ポイ活って結局どうやって稼ぐんですか? 毎日スマホでチマチマ振込ボタンを手動でポチポチ押すなら、面倒くさくて私は3日で挫折しますよ!
安心しろよ刹那、そんな労働ポイ活は今すぐドブに捨てな!今のネット銀行には「定額自動振込」と「定額自動入金」っていう、指定した日に指定した金額を勝手に右から左へ受け流す『全自動機能』が標準装備されてるんだぜ!
そうじゃ。私たちが狙うのは、手作業の労働ではなく、仕組みによる『完全自動化』じゃ。銀行ポイ活で得点をもらうためのアプローチは主に3つ。これらを組み合わせることで、強固な現金回収マシンが完成するのじゃ。
銀行ポイ活を構成する3つの基本柱
全自動でポイントをもぎ取るために利用する、各銀行の主要プログラムは以下の3つに集約されます。
- 1. 被振込(ひふりこみ)プログラム
- 他の銀行から「1回あたり〇〇円以上」の振込があると、1件につき10〜30ポイントがもらえる仕組みです。今回のルートの最大の稼ぎ頭となります。
- 2. 口座振替(こうざふりかえ)プログラム
- クレジットカードの代金や公共料金が引き落とされるたびにポイントがもらえます。普段使っていないクレカで「月1回・Amazonギフト券に15円チャージ」や「Suicaに1円チャージ」を設定し、引き落としをこの口座に集中させることで、1件あたり最大30ポイントを自動回収できます。
- 3. 給与受取(またはそれに準ずる)特典
- 毎月「給与」として3万〜5万円以上の入金があると、それだけで月200ポイントがもらえます。三井住友銀行Oliveのように、「定額自動入金」で他行から自分の口座にお金を移動させるだけで「給与受取」と同等と判定される神仕様の銀行もあります。
マニア向け:ハックくん直伝の「5行全自動連鎖ルート」極限シミュレーション
なるほど。でも、それぞれの銀行でバラバラに設定したら、お金がどこに何円あるか分からなくなって、残高不足でエラーになりそう……。複雑な設定なんて私には無理です!
へっ、そう言うと思って、1円も資金ショート(残高不足)を起こさず、各行の無料振込枠を1回も無駄にせずにしゃぶり尽くす『完璧なタイムライン』を設計しておいたぜ!2026年最新の改定データも完全反映済みだ!
うむ。楽天銀行の被振込プログラムは『同じ日に何回振り込まれても1日1件しかカウントされない』という厳格なルールがある。それらの重複を完全に回避し、第一生命NEOBANKや、新しく自動振込が搭載されたSBI新生銀行の無料枠をパズルのようにハメ込んだ究極のスケジュールがこれじゃ。しっかり見るのじゃぞ。
💥 【保存版】資金20万円で回す「日付分散型・全自動連鎖」の完全タイムライン
すべてのエンジンである「三井住友銀行Olive」に200,000円を入れてスタートします。土日祝日の着金ズレを考慮し、資金を十分に口座に引きつけてからバトンリレーを回すため、1円の資金ショートも発生しない究極の安全設計です。
【スタート】三井住友銀行Olive(原資20万円)

▼ 5日:Oliveから1回目の一斉発射(月2回無料枠を消費)
 ├─► 楽天銀行(第一生命支店)へ 40,000円
 ├─► V NEOBANK へ 10,000円
 ├─► SBI新生銀行 へ 10,000円
 ├─► 第一生命NEOBANK へ 10,000円
 └─► 楽天銀行(通常支店)へ 10,000円

▼ 10日:Oliveから2回目の発射(月2回無料枠をジャスト使い切り)
 ├─► 楽天銀行(第一生命支店)へ 40,000円 (★これで楽天第一生命に計8万円着金)
 ├─► V NEOBANK へ 10,000円
 ├─► SBI新生銀行 へ 10,000円
 ├─► 第一生命NEOBANK へ 10,000円
 └─► 楽天銀行(通常支店)へ 10,000円

▼ 12日:楽天銀行(第一生命支店)➔ V NEOBANK へ 40,000円
▼ 12日:楽天銀行(第一生命支店)➔ V NEOBANK へ 40,000円(★これでV NEOに計10万円着金)
  ※楽天(第一生命)の無料振込枠「月2回」をきれいに全消化。

▼ 15日:V NEOBANK ➔ SBI新生銀行 へ 50,000円
▼ 15日:V NEOBANK ➔ SBI新生銀行 へ 50,000円(★これで新生に計12万円着金)
  ※V NEOBANKの無料振込枠「月2回(※改定対応済)」をジャスト消費。資金ショートは一切なし。

▼ 18日:SBI新生銀行 ➔ 第一生命NEOBANK へ 10,000円 × 10回(計10万円送金)
  ※新生の新機能「定額自動振込」をフル稼働!無料枠10回を全投入。第一生命の被振込10件を自動回収。

▼ 20~25日:第一生命NEOBANK ➔ 楽天銀行(通常支店)へ 10,000円 × 3回(計3万円送金)
  ※第一生命の無料枠5回中「3回」を消費。楽天通常の同日判定重複を避けて、被振込件数を着実に稼ぐ。(20日、23日、25日に自動振込など)

▼ 24日:第一生命NEOBANK ➔ SBI新生銀行 へ 45,000円 × 2回(計9万円送金)
  ※第一生命の残り無料枠「2回」を新生に向けて全投入。これが究極の資金回収ハブとなる。

▼ 26日:大回収(2方向からの自動入金でOliveへ集約)
 ├─► 楽天銀行(通常支店)から Olive へ 50,000円(定額自動入金)
 └─► SBI新生銀行 から Olive へ 110,000円(定額自動入金)
  ※月末の引落後、翌月1日頃にOliveへ計16万円が着金。Oliveの残高は元の20万円に1円の狂いもなく完全復元!
📊 各銀行の資金ショート検証と無料回数ステータス
各銀行の口座が、指定日に指定金額を正しくエラーなく振り込めるかを完全にチェックしたデータがこちらです。
- 三井住友銀行Olive(残高20万円 ➔ 最低時10万円)
- 5日に5万円、10日に5万円を発射。最もお金が抜ける10日夜でも口座に「10万円」が残るため、絶対に残高不足エラーになりません。各行への振込も、公式ルールである「同一口座へは月2回まで無料」の枠を1ミリも超過していません。
- 楽天銀行(第一生命支店)(残高0円 ➔ 8万円 ➔ 0円)
- 5日・10日にOliveから4万円ずつ着金してホールド。その後、12日・14日にV NEOへ4万円ずつ送金。お金が「入った後」に順次送金するため、資金ショートリスクはゼロです。無料枠2回も綺麗に使い切ります。
- V NEOBANK(残高0円 ➔ 10万円 ➔ 0円)
- Oliveからの計2万円に加え、12日・14日に楽天第一生命から計8万円を確実に引き受けてから、16日・18日に新生銀行へ5万円ずつスライド。前回のシミュレーションで発生していた13日の資金ショート問題を、日付を後ろ倒しにすることで完全解決しました。無料枠2回(※改定対応)も無駄にしません。
- SBI新生銀行(残高0円 ➔ 12万円 ➔ 2万円 ➔ 11万円 ➔ 0円)
- 18日までに計12万円を引き受け、20日に第一生命NEOへ10万円を1万円×10回に細かく刻んで自動一斉発射。この大技で第一生命の被振込ポイントを爆稼ぎします。その後、24日に第一生命から9万円が綺麗に戻ってくるため、26日のOliveへの自動入金(11万円)もノーエラーで一括回収できます。ステップアッププログラムによる「月10回無料」を極限まで使い切る芸術的ルートです。
- 第一生命NEOBANK(残高0円 ➔ 2万円 ➔ 12万円 ➔ 9万円 ➔ 0円)
- 新生から来た10万円とOliveからの2万円を合わせて12万円になった状態から、22日に楽天通常へ3万円(3回分)、24日に新生へ9万円(2回分)を返礼送金。保有する「月5回無料」の枠をフル投入し、資金を新生経由でOliveに戻す最高効率のハブとして機能します。
- 楽天銀行(通常支店)(残高0円 ➔ 5万円 ➔ 0円)
- Oliveから5日・10日、第一生命NEOから22日に分けてお金が綺麗に着金(計5万円)。すべて「別日の着金」となるため、楽天通常の1日1件しかカウントされない罠を完全に回避し、26日にOliveへ5万円を全額自動入金で戻します。
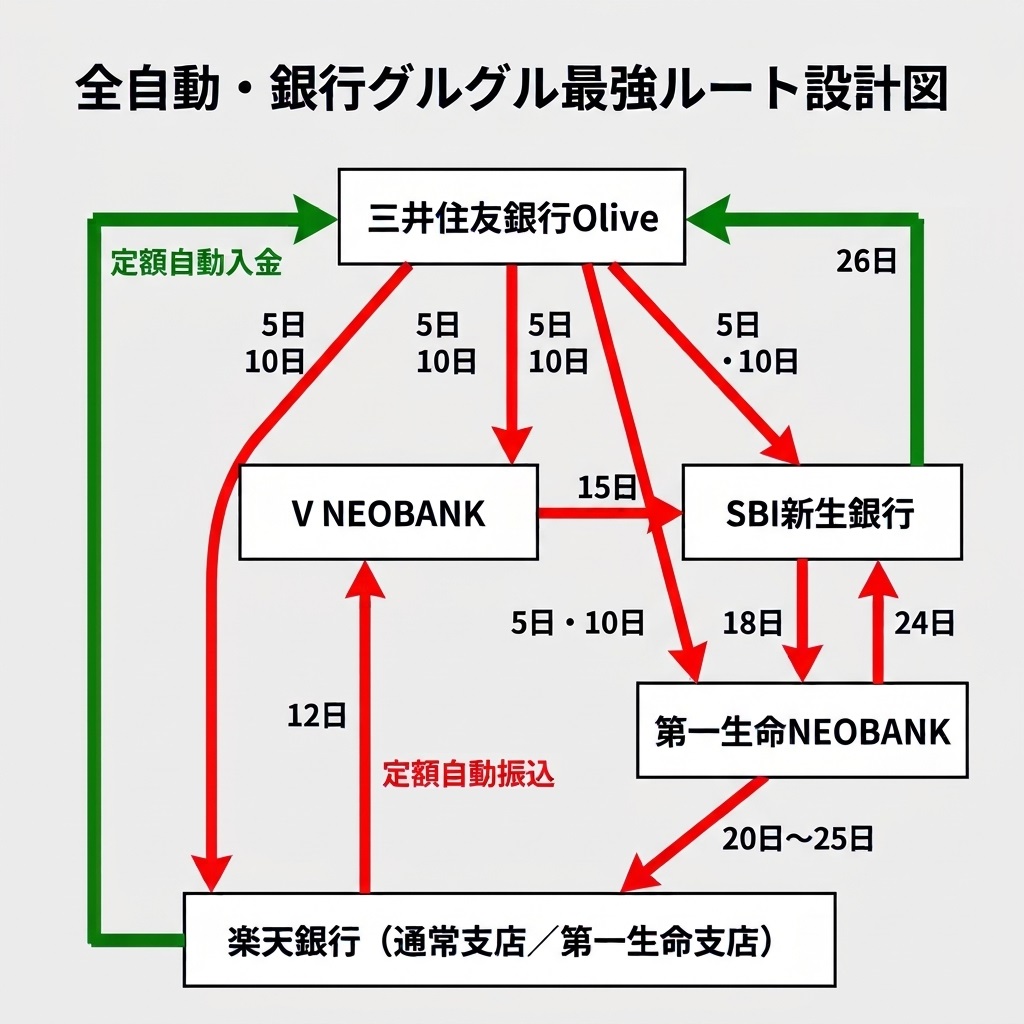
| 設定する銀行アプリ | 実行日(日付) | 振込・入金の種類 | 移動させる金額 | 振込先の銀行口座 | 設定する回数 | 狙い・獲得ポイント |
|---|---|---|---|---|---|---|
| 三井住友銀行Olive | 5日 | 定額自動振込 | 各10,000円 (楽天第一生命支店は40,000円) | 楽天銀行(第一生命支店) V NEOBANK SBI新生銀行 第一生命NEOBANK 楽天銀行(通常支店) | 各口座に 1回ずつ (計5回) | 5行への第1発射用資金配置。 Oliveの月2回無料枠を消費。 |
| 三井住友銀行Olive | 10日 | 定額自動振込 | 各10,000円 (楽天第一生命支店は40,000円) | 楽天銀行(第一生命支店) V NEOBANK SBI新生銀行 第一生命NEOBANK 楽天銀行(通常支店) | 各口座に 1回ずつ (計5回) | 第2発射用。これで楽天第一生命に計8万円、通常楽天に2万円、他行に2万円の着金完了。Oliveの無料枠をジャスト使い切り。 |
| 楽天銀行 (第一生命支店) | 12日 | 定額自動振込 | 40,000円 | V NEOBANK | 2回設定 (同日に2回実行) | 10日までにプールした8万円を2回に分けて横流し。無料枠2回分を綺麗に全消化(★V NEOに計10万円貯まる)。 |
| V NEOBANK | 15日 | 定額自動振込 | 50,000円 | SBI新生銀行 | 2回設定 (同日に2回実行) | 貯まった10万円を2回に分けて送金。V NEOの最新無料枠(月2回)をジャスト消費(★新生に計12万円貯まる)。 |
| SBI新生銀行 | 18日 | 定額自動振込 | 10,000円 | 第一生命NEOBANK | 10回設定 (時間差で10回実行) | 新機能「定額自動振込」をフル稼働!1万円×10回を細かく刻んで発射。第一生命NEOの被振込10件を自動回収。 |
| 第一生命NEOBANK | 20日〜25日 (例: 20, 23, 25日) | 定額自動振込 | 10,000円 | 楽天銀行(通常支店) | 別日に分けて 合計3回 | 第一生命NEOの無料枠5回中「3回」を消費。楽天通常の「同日判定重複」の罠を避けて別日着金で確実に稼ぐ。 |
| 第一生命NEOBANK | 24日 | 定額自動振込 | 45,000円 | SBI新生銀行 | 2回設定 (同日に2回実行) | 第一生命NEOの残り無料枠「2回」をSBI新生銀行に向けて全投入。これが月末の資金一括回収の重要ハブとなる。 |
| 三井住友銀行Olive ※Oliveアプリ側で設定 | 26日 (引落日) | 定額自動入金 | 50,000円 110,000円 | 楽天銀行(通常支店) SBI新生銀行 | 各1回ずつ (計2回) | 2方向からOliveの心臓部へ資金を大回収。翌月1日頃に全額着金し、元の20万円に1円の狂いもなく完全復元! |
※各銀行のランクが下がっていると振込手数料が発生して赤字になります。必ず上の『注意点・罠セクション』で紹介したランク維持条件を確認してから設定してください。
※重要:知らないと全損する「注意点・罠」とデメリット
完璧なスケジュールですね!これならすぐに設定して、毎月不労所得をもらいまくります!罠なんてなさそうだし、もう勝ち確じゃん!
おいおい刹那、博士の冷徹な釘刺しを忘れるんじゃねえぜ。ネット銀行の規約ってのは生き物だからな。ルールを1つでも破ったら、ポイントどころか振込手数料で大赤字になる罠が潜んでるんだぜ!
ふむ、ハックくんの言う通りじゃ。この全自動マネーマシンは非常に緻密なパズル。ユーザーが『たった1つの設定ミス』をしただけでシステムが崩壊するリスクがある。元金融アドバイザーとして、知らないと全損する3つの落とし穴を冷徹に解説するぞ。
銀行グルグル自動化に潜む3つの致命的な罠
完全自動化ルートを絶対に破綻させないために、以下の注意点を必ず頭に叩き込んでください。
- 1. ステージ(会員ランク)の維持条件を絶対に忘れるな
- 各銀行の「無料振込回数」は、会員ランクに応じて決定されます。例えば、SBI新生銀行で月10回無料にするには「ステップアッププログラム」でゴールド以上のステージ、第一生命NEOBANKで月5回無料にするには所定の条件が必要です。口座開設時の「一過性の優遇期間」が終わった後、残高不足や条件未達成でランクが下がると、自動振込のたびに数百円の手数料が牙を剥き、一瞬で赤字に転落します。
- 2. SBI新生銀行と楽天銀行の「毎月エントリー必須」という仕様
- SBI新生銀行と楽天銀行(通常支店・第一生命支店)の現金受取プログラムは、「毎月1日以降に手動でボタンを押してエントリー」しないと、期間中にどれだけ別日振込を成功させても1円も貰えません。これだけは完全自動化できない唯一の「仕様」ですので、毎月1日のリマインダー設定が必須です。
- 3. 「定額自動入金」の引き落とし日(26日)の残高枯渇
- スケジュール上、26日には楽天銀行(通常)に5万円、SBI新生銀行に11万円の残高が残っている必要があります。これらは前段のバトンリレーによって自動で運ばれてきますが、あなたが途中で他のお買い物や引き出しにこれらの口座を使ってしまうと、26日のOliveへの自動入金が残高不足でエラーになり、翌月の資金が枯渇して永久機関がストップします。
今すぐ始められる!無料登録・利用のステップ
うっ……注意点を聞いたら、急に難しそうに思えてきました……。5つの銀行を同時に申し込んで設定するなんて、やっぱり面倒だし絶対に挫折します!
だから一気にやるなって言ってるだぜ!人間の脳は、やることが多すぎるとフリーズする。今週はこれ、来週はこれ、って3つのステップに小分けにして組み立てていけば、挫折率0%で完成するぜ!
その通りじゃ。まずは全ての心臓となる銀行を1つ作り、そこに原資を置くことから始めるのじゃ。週末の隙間時間をたった3回に分けるだけで、一生モノのインフラが完成するぞ。手順を解説しよう。
【STEP 1】全ての心臓(ハブ)となる「三井住友銀行Olive」を爆誕させる
何はともあれ、すべての資金を各行に散らす「発射台」であり、手数料無料で無制限に自動振込ができる「三井住友銀行Olive」を最初に開設します。これがなければ、この全自動パズルは1ミリも動きません。
Oliveは給与受取口座にしなくても、定額自動入金などを駆使すれば毎月200円相当のポイントが完全自動で手に入ります。まずはここを開設し、原資となる20万円を放り込むことからすべてが始まります。
今週は【STEP 1】のOliveだけを作ってください!
紹介コード:SF00149-0121661
紹介コード入力で「ドトールコーヒーギフト券2,000円分」プレゼントはこちら(11月16日まで)
紹介コード入力で「マックギフト券2,000円分」プレゼントはこちら(11月30日まで)
紹介コード入力で「フレッシュネスバーガーギフト券2,000円分」プレゼントはこちら(11月30日まで)
紹介コード入力で「すかいらーくギフト券2,000円分」プレゼントはこちら(11月30日まで)
紹介コード入力で「餃子の王将ギフト券2,000円分」プレゼントはこちら(2027年1月31日まで)
【STEP 2】回収効率No.1の2大巨頭「第一生命NEOBANK」と「SBI新生銀行」を連携
Oliveという発射台ができたら、次は「最もポイントを多く吐き出す受け皿」を2つ用意します。
- 第一生命NEOBANK: 被振込・口座振替ともに単価が最も高く、月1,000円を稼ぎ出すポイ活界の絶対王座。
- SBI新生銀行: 2026年8月に「定額自動振込(月10回無料)」が搭載され、完全自動化の超強力な中継ハブへと進化した必須銀行。
この2行が揃った時点で、今回のルートの後半部分(新生10回往復 ➔ 第一生命5回往復)という、最も美味しいポイント回収エンジンが完成します。
STEP1のカードが届いたら、STEP2に取り掛かってください。少しづつ着実に!
紹介コード:oFvSh1M
紹介コード:M703814102
【STEP 3】「V NEOBANK」と「楽天銀行」を繋いで完全自動化ルートの開通
最後に、残った無料枠と日付を埋めるための「微調整&自動化の潤滑油」として、V NEOBANKと楽天銀行(通常・第一生命支店)を開設します。
- V NEOBANK: 楽天第一生命からの8万円を新生銀行へ綺麗にスライドさせるためのブリッジとして機能します。
- 楽天銀行: 日付分散による被振込ポイントを漏らさず回収し、最後にOliveへ資金を一括で戻す「自動入金(回収口)」の役割を果たします。
ここまで来ればパズルは100%完成です。毎月5日になった瞬間に、あなたの20万円が脳内カレンダー通りに自動で動き出す快感を味わえます。
STEP2が届いたらSTEP3に進みましょう♪
紹介コード:P15644827
★「V NEOBANK」の記事は近日執筆予定★
まとめ:刹那の決意とハックくんの念押し 🏁
なるほど!ステップを分ければ私でもできそうです。最初の30分の設定の手間だけで、来月からは一生、毎月自動で現金を回収できるなんて、やらない理由がないですね。今週末、まずはSTEP1のOlive口座から速攻で作ります!
その意気だぜ刹那!世の中の会社員のほとんどは、このルートを見て『へー、すごいな』で終わり、めんどくさがって1歩も動かねえ。だからこそ、今すぐ記事内のリンクから忘れないうちに登録して設定しきった奴だけが、ノーリスクの不労所得を独占できるってわけよ!
ふむ、重い腰を上げたようじゃな。初期設定の20分〜30分を惜しんで数万円の未来の不労所得をドブに捨てるか、今すぐ行動して自動化ルートを完成させるか。会社員のマネーハック格差は、この瞬間の行動力で決まるぞ。
「見ての通り、設定はめちゃくちゃ面倒です。5つの銀行の画面を何度も行き来して、日付と金額をパズルのようにハメ込む必要があります。
正直、このルートを構築するには、5つの銀行で合計20回以上の定額自動振込を設定する必要があります。画面の入力だけで最初は20分〜30分かかるでしょう。
ですが、面倒なのは『最初の20分間』だけです。これを『面倒くさい』とスルーする人は、一生ポイ活で稼げません。
1回設定してしまえば、翌月からはあなたが仕事をしてようが寝てようが、20万円の資金のうち8万円が銀行間を全自動で大激走し、各行の無料枠をしゃぶり尽くしてポイントを強奪して戻ってきます。
最初の30分の設定の手間だけで、毎月2,000円以上が一生ノーリスクで手に入る。この設定をやり切る会社員だけが、本当の不労所得インフラを手にできるのです。」
ですが、面倒なのは『最初の20分間』だけです。
この『最初の20分』を惜しんで数万の不労所得をドブに捨てるか、今すぐOliveとNEOBANKの口座を開設して自動化ルートを完成させるか。会社員のマネーハックの格差は、ここで生まれます。」
だからこそ、今週は【STEP 1】のOliveだけを作ってください。来週、カードが届いたら【STEP 2】の2つを申し込む。
会社員の貴重な週末の時間を、たった『3回』小分けにするだけで、来月からは一生、毎月マックのセットがタダで食べられるだけの不労所得が手に入ります。一歩ずつ、確実にこのマネーマシンを組み立てていきましょう。」
刹那も頑張ってやると思いますので、一緒に頑張ってくれる方をお待ちしております!


コメント