
「最初の設定だけで毎月4,780円相当、年間5.7万円分のポイントがほぼノーリスクで口座に降ってくる自動インフラ、作ってみたくないですか?」
「ポイ活って毎回エントリーしたり、無駄な買い物をしなきゃいけなくて結局めんどくさい……」
そう思っているあなたに朗報です。世の中には、投資信託をクレジットカードで積み立てて、購入直後に即売却することで、価格変動リスクを極限まで抑えながらポイントだけを毎月合法的にかっさらう「投信即売り」というバグじみた裏技が存在します。
「でも、毎月10万円もクレカで投資するなんて、手元のお金がショートして破産しそう……」と不安になりますよね?
安心してください。 この手法の最大のキモは、「クレジットカードの引き落とし日よりも『遥か前』に、売却した現金があなたの銀行口座に全額戻ってくる」という神スケジュールにあります。手元の10万円が1ヶ月の間にぐるっと一回転するだけで、次の引き落としには売却代金をそのまま充当できるため、実質的な立て替え期間はごくわずかです。
今回は、全5口座にのぼる「毎月4,780ptフルコンプリート世界線」の全体マップをお披露目しつつ、まずは前回の記事で解説した「auじぶん銀行」と直結する「三菱UFJ eスマート証券(月10万円枠)」に特化して、資金繰りの全貌と手順をどこよりも詳しく解説します!
そもそも投信即売りとは?ポイントが貯まる仕組み(怪しさを払拭)
ちょっと待って!「投資信託を買ってすぐ売るだけでポイントが貰える」って、それ完全に闇バイトか何かのマネーロンダリングじゃないですか!怪しすぎて私のポイ活センサーが緊急アラート鳴らしてるんですけど!
おいおい、人聞きが悪いな!これは国が認めた証券会社とカード会社のシステムを合法的にハックして、毎月の生活費をバグらせる超絶ホワイトな「錬金インフラ」だぜ?規約の隙間を突いてポイントだけを毎月ごっそり回収する神の出口戦略ってわけよ!
いや「規約の隙間」とか「ハック」とか言うから余計に犯罪臭がするんですよ!そんなことしたらカード会社にブチ切れられて強制解約とか口座凍結されるに決まってるじゃないですか!
ハック、お前が怪しい煽り方をするから刹那が震えておるぞ。落ち着くのじゃ刹那。購入した投資信託を「いつ売るか」は投資家の完全な自由であり、規約違反でも違法行為でもない。なぜ無料でポイントが貰えるのか、その健全な仕組みをロジカルに整理したから見るが良い。
投信即売りのビジネスモデルと安全性
証券会社やカード会社がなぜポイントを付与するのか、その健全な仕組みを以下の表にまとめました。
| プレイヤー | 目的とメリット | なぜ無料でポイントが貰えるのか |
|---|---|---|
| カード会社 | 自社カードの会員数と決済額の拡大(メインカード化) | 将来的に普段の買い物でもカードを使ってくれることを見越した「広告宣伝・顧客獲得コスト」としてポイントを大放出しているため。 |
| 証券会社 | 預かり資産(信託報酬)の増加と、初心者層の口座開設 | 投資信託を保有してもらうための呼び水として、グループカードの決済を優遇しているため。 |
| ポイ活ユーザー | 即売却による元本変動リスクの徹底排除とポイント回収 | 購入した商品をいつ売却するかは「投資家の完全な自由」であるため、即売却しても法律や一般規約上、何ら問題はない(※一部証券会社を除く)。 |
- 口座凍結リスクの真実
投資商品をいつ売買するかは投資家自身の完全な自己判断です。「即売りをしたから」という理由だけでカードが強制解約されたり、証券口座が凍結されるといった現実的なリスクは極めて低いです。 - 大和コネクト証券などの例外(規約変更の事例)
ただし、一部の証券会社(大和コネクト証券など)では、既に「当月の買付額から売却額を差し引いた『純増金額』に対してしかポイントを付与しない」という即売り対策のルール変更が行われました。 - 今すぐ始めるべき理由
今回紹介する証券会社は2026年現在も即売りを規制していませんが、この激ウマ環境が永久に続く保証はありません。規約が改悪される前に、1日でも早く始めてポイントを回収し尽くすのがポイ活の鉄則です。
毎月4,780pt爆誕!全体マップと「資金ショートしない」神スケジュール
年間5.7万円分のポイント!?欲しい!今すぐその全5口座のフルコンプってやつをやらせてください!今月中に全部口座作って合計50万円ぶち込んでやる!
おいバカやめろ!お前の薄っぺらい給与口座からいきなり50万円も引き落とされたら、翌月の家賃が払えなくなって公園のベンチで暮らすことになるぜ!
ヒィッ、公園暮らしは嫌だ!でも、毎月10万円ずつクレカで積立してたら、結局ずっと10万円以上のお金が拘束されて生活費がショートしちゃうんじゃないですか?
そこが素人考えってわけよ!実はカードの引き落とし日よりも【遥か前】に、売却した現金が銀行口座に全額戻ってくるんだぜ!つまり、手元の10万円が1ヶ月の間にぐるっと一回転するだけで、次の引き落としにその現金をそのまま充当できるんだよ!
ハックの言う通りじゃ。実質的な立て替え期間はごくわずかじゃから、1口座につき最初の10万円さえ用意すれば、翌月以降はその10万円が無限ループするだけじゃな。まずは全体マップと、なぜ最初の1歩に「三菱UFJ eスマート証券」が最適なのかをスケジュールで確認するのじゃ。
投信即売り・全5口座フルコンプリートマップ
世の中の猛者たちが毎月完全自動で回している、合計4,780円相当のポイントを獲得するための全ルートがこちらです。
① 楽天証券×楽天キャッシュ:毎月5万円積立 ⇒ 1,500pt相当(外為どっとコムカード等のルート経由で三重取り)
② 楽天証券×楽天カード:毎月10万円積立 ⇒ 1,000pt(代行手数料0.4%以上の指定銘柄で1%還元)
③ マネックス証券×dカード&d払い:毎月15万円積立 ⇒ 980pt(dカード730pt+d払い250pt)
④ SBI証券×三井住友カード(NL):毎月10万円積立 ⇒ 500pt(通常カード0.5%・年間10万円利用条件あり)
⑤ 三菱UFJ eスマート証券×au PAYカード:毎月10万円積立 ⇒ 500pt(通常カード0.5%・今回解説する第1弾!)
⑥ 三菱UFJ銀行×メインバンクプラス:毎月10万円積立 ⇒ 300pt(現金から自動積立、1万円ごとに30pt)
合計:毎月4,780ポイント(年間57,360円相当)
資金ショートゼロ!三菱UFJ eスマート証券の「神スケジュール」
一気に全口座を始めようとすると、管理が複雑になり資金繰りの計算ミスを起こします。そこでまずは、前回の記事で解説した「auじぶん銀行」と直結する三菱UFJ eスマート証券(月10万円枠)からスタートして、即売りの感覚を掴みましょう。
以下は、実際のスケジュール(2026年実績ベース)です。「お金が出ていく日」と「お金が戻ってくる日」の順番に注目してください。
| ステップ | 時期の目安 | 資金の動き(10万円積立の場合) |
|---|---|---|
| ① クレカ決済確定 | 毎月20日頃 | au PAYカードの利用枠が10万円分確保される(※まだ口座から引き落とされない)。 |
| ② 投信の買付・約定 | 翌月第1営業日〜2日頃 | 証券口座で投資信託が購入(約定)される。 |
| ③ 即売却の注文 | 約定の2営業日後(毎月4〜6日頃) | スマホで売却ボタンをタップ。価格変動リスクをここで遮断。 |
| ④ 現金の出金完了 | 売却の3営業日後(毎月9日頃) | 【重要】売却代金10万円が銀行口座に現金で着金! 注:10万円がそのまま出金となる補償はありません。売買により若干の増減は覚悟してください。 |
| ⑤ クレカ引き落とし | 翌月4日または10日(休業日は翌営業日) | 【結論】引き落とし日よりも遥か前(約1ヶ月前)に現金が戻っているため、戻ってきた10万円をそのまま引き落とし口座に置いておくだけで支払い完了! |
| ⑥ ポイント付与 | 引き落とし月の月末頃 | 500 Pontaポイントが自動加算される。 |
このように、三菱UFJ eスマート証券は「買付からわずか5営業日ほどで現金が口座に戻る」のに対し、「カードの引き落としはさらにその約1ヶ月後(翌月4日または10日)」という超ゆとり設計になっています。手元の10万円が1ヶ月の間にぐるっと一回転して戻るだけなので、資金ショートの心配は一切ありません!
三菱UFJ eスマート証券の基本的な稼ぎ方・メリット
おおおっ!引き落としの1ヶ月も前に現金が戻ってくるなら、私の薄っぺらい口座でも余裕で回るじゃないですか!じゃあ早速カードを作りますよ!なんか「au PAY ゴールドカード」とか「三菱UFJカード」とか色々あるけど、還元率が高いゴールドカードを作れば一番儲かるでいいですよね?
ストップ、ストップ!お前みたいな情弱が真っ先に引っかかる罠がそれだぜ!ゴールドカードは年会費が11,000円もかかるんだよ!積立の還元率が0.5%から1.0%に上がって年6,000pt増えても、年会費を引いたら【毎年5,000円の大赤字】になるってわけよ!
ええっ!?ポイント稼ぐために年間5,000円も損するところだった!危なすぎる!じゃあ結局どのカードが一番コスパ最強なんですか?
ハックの計算通り、即売り目的なら「年会費永年無料のau PAY カード(通常)」一択じゃ。また、検索すると出てくる「ウェルスナビ for 三菱UFJ銀行」と間違える人も多いが、あちらはロボアドバイザーで年率手数料がかかるため即売りには使えんぞ。各カードの比較表を確認するのじゃ。
使えるカードと還元率の徹底比較
三菱UFJ eスマート証券(旧auカブコム証券)のクレカ積立で利用できる主要カード(家族カードは不可)のスペック比較表です。
| カード種類 | 通常還元率 | 月10万円積立の獲得数 | 年会費 | ポイントの使い勝手・特徴 |
|---|---|---|---|---|
| au PAY カード(通常) | 0.5% | 500 Pontaポイント | 永年無料 | 200円につき1pt。1pt=1円でau PAY残高へ即時チャージ可能。即売りの大本命。 |
| au PAY ゴールドカード | 1.0% | 1,000 Pontaポイント | 11,000円(税込) | 通常カードとの差は年6,000pt。積立だけでは年会費で年5,000円の赤字。 |
| 三菱UFJカード(通常) | 0.55%相当 | 100 グローバルpt(550円相当) | 永年無料 | 1,000円につき1pt(1pt=5円相当換算)。交換先によって価値が変動する。 |
| 三菱UFJカード ゴールド | 1.1%相当〜 | 200 グローバルpt(1,100円相当〜) | 11,000円(税込) | 条件達成で最大7.0%相当の特典あり。ただし複雑な条件クリアが必須。 |
au PAY カード(通常)は、年会費無料で維持コストがかからず、au回線非契約者でも発行可能です。貯まったPontaポイントは現金同様に活用できます。詳細な条件はau PAY カード公式サイトをご確認ください。
マニア向け:ハックくん直伝の「裏技攻略・上乗せ」ルート
なるほど、年会費無料の「au PAY カード(通常)」を作って毎月10万円グルグル回せば、年間6,000ptは確定ですね!……って、ハックくん、なんかニヤニヤして隠してることがあるでしょ?もっと一撃でドカンと稼ぐ裏技があるなら白状してくださいよ!
ケケケ、バレちまったか!いいか刹那、公式サイトから直接「口座開設」や「カード発行」を申し込むのは、道端に落ちてる1万円札を素通りするのと同じ【超絶情弱ムーブ】だぜ!まずはモッピーやハピタスみたいなポイントサイトを経由して、証券口座とカードを【別々の案件】として申し込むんだ!これだけで一撃13,000円〜16,000円相当のポイントが二重取りできちまうってわけよ!
ええっ!?1万6,000円相当!?年間6,000ptの2年半分の利益が一瞬で手に入るじゃないですか!しかも「auマネ活2」とかいうプランに入れば還元率が最大2%になるって噂も聞いたんだけど、それも組み合わせたら最強じゃないですか!?
待て待て刹那、欲張りすぎて足元をすくわれる典型パターンじゃぞ。確かにポイントサイト経由の二重取りは王道中の王道じゃが、証券口座の申込時に「auじぶん銀行やKDDIの仲介口座」を選んでしまうとポイント対象外になる罠がある。さらに「auマネ活2」は上乗せ対象が【月5万円まで】に制限されておるし、高いスマホ料金プランへの変更が必要になるため、即売り目的だけでプラン変更すると通信費で赤字になるぞ!
マニア向け・利益最大化ハックの鉄則
初期ボーナスと毎月の獲得ポイントを極限まで引き上げるための「プロの立ち回り」は以下の通りです。
| ハック手法 | 獲得目安・メリット | 博士の冷徹な注意点(リスク回収) |
|---|---|---|
| ① ポイントサイト経由の別々申込 (モッピー・ハピタス等) | ・証券口座開設:約9,500pt ・au PAYカード発行:約3,500pt 合計約13,000円相当を一撃回収 | 証券とカードは必ず【別々の案件ページ】から申し込むこと。また、口座開設時に「auじぶん銀行・KDDI仲介」を選ぶと全額対象外になる。 |
| ② カード公式入会特典の併用 | 通常カード新規発行&条件達成で最大3,000 Pontaポイント上乗せ | ポイントサイト経由後に、カードアプリログイン・支払口座登録・2,000円以上のショッピング利用等の公式条件を期限内に達成する必要あり。 |
| ③ auマネ活2の還元率アップ | 対象プラン+ゴールド+NISAの条件達成で積立5万円まで最大2.0%(月最大1,500pt) | 上乗せ枠は月5万円まで(残り5万円は1.0%)。さらにゴールド年会費(11,000円)とスマホ月額料金が上がるため、既存のauユーザー以外は無理に狙う必要なし。 |
| ④ 貯まったPontaの現金化出口 | 1pt=1円でau PAY 残高へチャージし、日常の買い物やカード支払いに充当 | ポイントの使い道に迷って失効させるリスクがゼロ。実質的に「毎月500円の現金収入」と同じ価値になる。 |
※重要:知らないと全損する「注意点・罠」とデメリット
よし、やり方は完璧に理解したわ!せっかく投資信託を買うんだし、話題の「S&P500」とか「オルカン(全世界株式)」を10万円分買って即売りすれば、運が良ければ値上がり益までダブルで貰えて大儲けできるんじゃない!?天才的な発想だ!
お前、マジで全財産溶かす気か!?外国株の投資信託は1日で2%〜3%平気で暴落するんだぞ!10万円が3%下がったら【マイナス3,000円】だぜ!?たった500ptを拾うために3,000円の赤字を出したら、ただのボランティアじゃねえか!
ひぃぃっ!500円稼ぐために3,000円損するところだった!じゃあ一体どの銘柄を買えば安全なんですか!?
即売りの絶対鉄則は「値動きが極限まで小さい【国内債券ファンド】を選ぶこと」じゃ!それでも約定日と売却日のタイムラグで数円〜数十円の誤差は出るため、「完全ノーリスク(元本保証)」ではない点は肝に銘じておくのじゃぞ。他にも見落とすとポイントが0になる致命的な罠が4つあるから必ず確認せい!
絶対に避けるべき「全損トラップ」5選
- 罠①:値動きの激しい株式ファンドを選ぶ(最重要)
S&P500やオルカン、ゴールドなどのファンドは日々の値動きが大きく、即売りには絶対不向きです。必ず購入時手数料無料(ノーロード)で値動きが極めて小さい「三菱UFJ 日本短期債券オープン(円債ファースト)」や「eMAXIS Slim 国内債券インデックス」などの国内債券ファンドを選んでください。 - 罠②:証券口座とカードの「au ID」不一致
au PAYカードに紐づいているau IDと、三菱UFJ eスマート証券に登録したau IDが1文字でも異なると、システム判定が弾かれてポイントが1円も付与されません。 - 罠③:毎月の積立設定「締切日」の超過
積立設定の締切は原則として「毎月21日の4営業日前(15日頃)」です。この締切を1分でも過ぎると、初回買付が翌々月にズレ込み、1ヶ月分の500ptを丸々ロスします。 - 罠④:家族カード・プリペイドカードの登録
家族カードやau PAY プリペイドカードはクレカ積立の対象外です。必ず本人名義の「au PAY カード(本カード)」を登録してください。 - 罠⑤:カード更新・再発行後の再登録忘れ
カードの有効期限更新や紛失再発行、券種切替でカード番号が変わった場合、証券口座側の登録情報を更新しないと認証エラーで買付が自動ストップします。
今すぐ始められる!無料登録・利用のステップ
よーし、罠も全部回避できる自信がついた!でもスマホの操作って画面がゴチャゴチャしてて、途中で「これどこ押すの?」って迷子になりがちですよね……。最短ルートで迷わず完了する手順を教えてください!
任せとけ!スマホ片手に上から順番にタップしていくだけの「完全攻略チャート」を用意したぜ!特にステップ1の【ポイントサイト経由】と、ステップ4の【銘柄選び】だけは指差し確認しながら進めろよな!
一度この初期設定さえ終わらせてしまえば、来月以降は毎月たった2分、スマホで「売却」と「出金」のボタンを押すだけの完全ルーティンになるぞ。焦らず手順通りに進めるのじゃ。
三菱UFJ eスマート証券×au PAYカード 導入6ステップ
- ステップ1:ポイントサイト経由の別々申込
モッピーなどのサイトを経由し、証券口座とau PAYカードを別々に申し込みます。口座開設時は仲介口座を選択しないよう注意します。 - ステップ2:公式キャンペーンへの事前エントリー
口座開設後、マイページから「5,000円プレゼント!新規口座開設キャンペーン」などにエントリーします。 - ステップ3:au IDとカード情報の連携
同一のau IDを使用して、証券口座へau PAYカード番号を登録します。 - ステップ4:国内債券ファンドの積立設定
「三菱UFJ 日本短期債券オープン(円債ファースト)」などを選択し、特定口座・au PAYカード決済・10万円の積立設定を毎月15日頃の締切までに行います。 - ステップ5:約定後の即時売却
翌月の約定を確認後、2営業日後に全額売却を注文します。 - ステップ6:出金と引き落としへの対応
売却の3営業日後に銀行口座へ出金し、カードの引き落としに備えます。
まとめ:刹那の決意とハックくんの念押し 🏁
引き落としの1ヶ月も前に現金が口座に戻ってくるスケジュールなら、資金ショートの不安もゼロですね!まずはこの「三菱UFJ eスマート証券(月10万円枠)」を完璧にマスターして、慣れたら楽天証券やSBI証券も追加して毎月4,780ptのフルコンプリートを目指します!
うむ、その堅実なステップアップこそが資産防衛の王道じゃ。最初の設定さえ済ませれば、あとは毎月数分の作業で年間6,000円分、全口座制覇なら年間5.7万円分のポイントが半自動的に積み上がっていくぞ。
その通りだぜ!ただし、証券会社の即売りルールはいつ改悪されてもおかしくない「期間限定のボーナスタイム」だ!後回しにして13,000円分の初期ボーナスと毎月の500ptをドブに捨てる前に、今すぐ記事内のリンクからポイントサイト経由でサクッと申し込みを済ませておけよな!
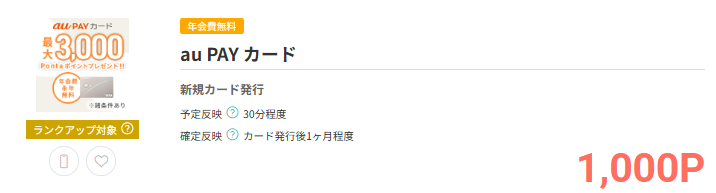
★現在モッピー等のポイントサイトでは、auPayカード作成は1,000pt~2,000pt程度となっています。
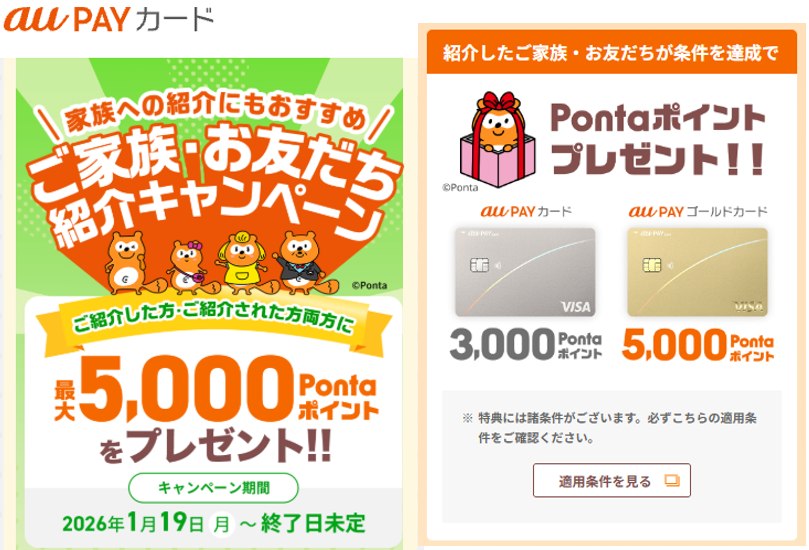
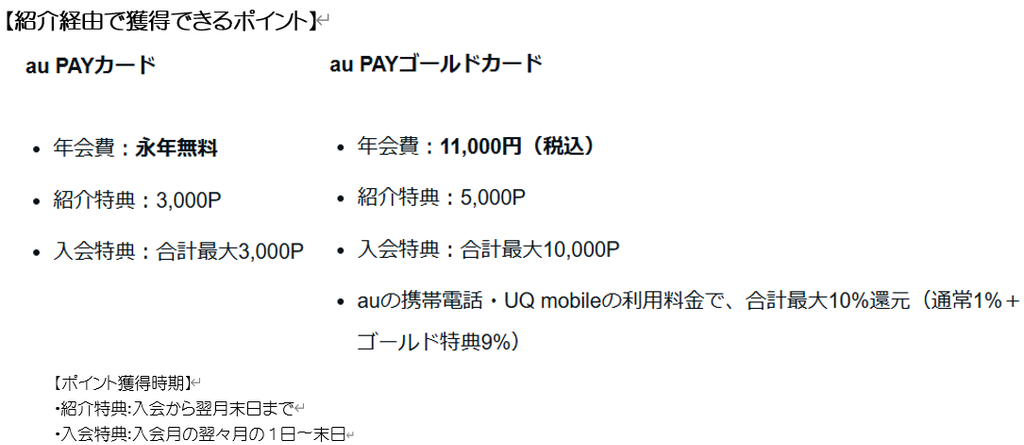
auPayカード所持者からの「友達紹介キャンペーン」を適用すると3,000pt~5,000pt獲得できるため、宜しければ当ブログの「友達紹介キャンペーン」からauPayカード作成をお願いします。
紹介コード:<オレンジボタンから>
紹介コード:<オレンジボタンから>
au PAYカードの紹介リンクから申し込む手順
STEP1:紹介リンクを開く
▶ au PAYカードに紹介リンクから申し込む(紹介された方に3,000〜5,000Pontaポイント)
※コードの入力欄はありません。リンクから、そのまま申込みに進んでください。
※途中でブラウザを切り替えないでください。
STEP2:au PAYカードまたはゴールドカードに申し込む
カードの種類を選んで、申込みを完了します。au IDに、メールアドレスが未登録の場合は、事前に登録してください。
STEP3:お支払口座を登録する
カードの発行後、ご利用代金のお支払口座を登録します。登録が完了していないと、特典は進呈されません。
STEP4:アプリにログインし、メールの受信設定を確認する
au PAY カードアプリに1回以上ログインし、キャンペーンメールの受信設定を維持します。メールの「登録解除」は、押さないでください。
STEP5:入会特典の条件を満たす
入会特典を受け取りたい場合は、各期間に2,000円(税込)以上のショッピングを3回以上利用します。
紹介コード:QeSeA16e
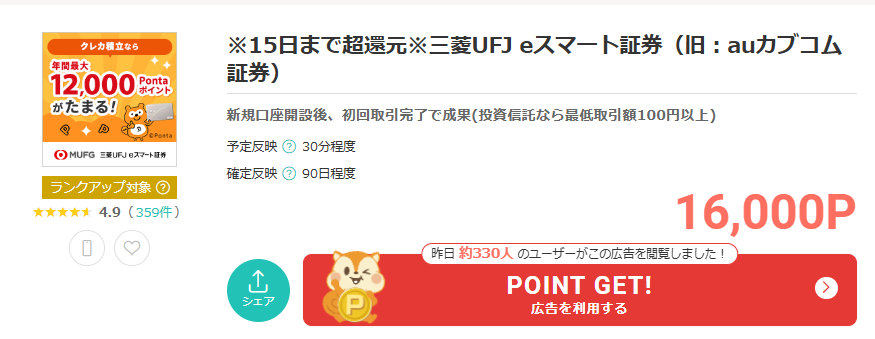
「三菱UFJ eスマート証券」については、モッピー経由の方が獲得ポイントが高い(紹介経由は2,000pt)ため、モッピー経由で口座開設してください。


コメント